Justice sociale
LapiCop porte au cœur de ses valeurs la notion de justice sociale. Il s'agit de chercher en toute circonstance à faire ce qui semble juste.
LapiCop est un projet immobilier. C'est-à-dire qu'il demande de ses membres un engagement important, autant temporellement que financièrement sur le long terme (~3 ans entre la conception et l'emménagement).
Tout au long du projet, certains membres vont être amené à s'investir plus que d'autres, autant financièrement que temporellement.
Pour maintenir une justice entre les différents membres, LapiCop a mis en place deux systèmes : le coefficient LapiCop et l'endettement entre membres par le biais de la coopérative.
Coefficient LapiCop
Le coefficient LapiCop est une valeur qui est associée aux membres lorsqu'ils rejoignent le projet et qui est amené à augmenter à chaque vague de recrutement. Le coefficient est mobilisé lors des levées de fonds réalisées par LapiCop auprès de ses membres pour répartir la charge financière entre eux.
La logique est la suivante : les membres qui sont là depuis longtemps ont dépensé plus de temps et d'argent que ceux qui arrivent plus tard. Ils ont aussi pris plus de risque en soutenant le projet lorsqu'il était très incertain. Leur coefficient est plus faible que celui des nouveaux membres. Lors des levées de fonds futures, ces nouveaux membres contribuerons d'avantage.
Pour prendre en exemple une situation extrême, le coefficient LapiCop matérialise le fait que nous trouvons juste qu'une personne qui arrive après la construction et n'ait qu'à mettre les clés dans la porte pour emménager paie plus cher qu'une personne qui porte en temps, en argent et en incertitude le projet depuis 3 ou 4 ans.
Au moment où j'écris ces lignes, les coefficients LapiCop des membres et ce que nous considérons être leur juste contribution sont les suivantes.
Les valeurs exactes peuvent évoluer selon les besoins du projet, mais les ordres de grandeurs devraient être stabilisés.
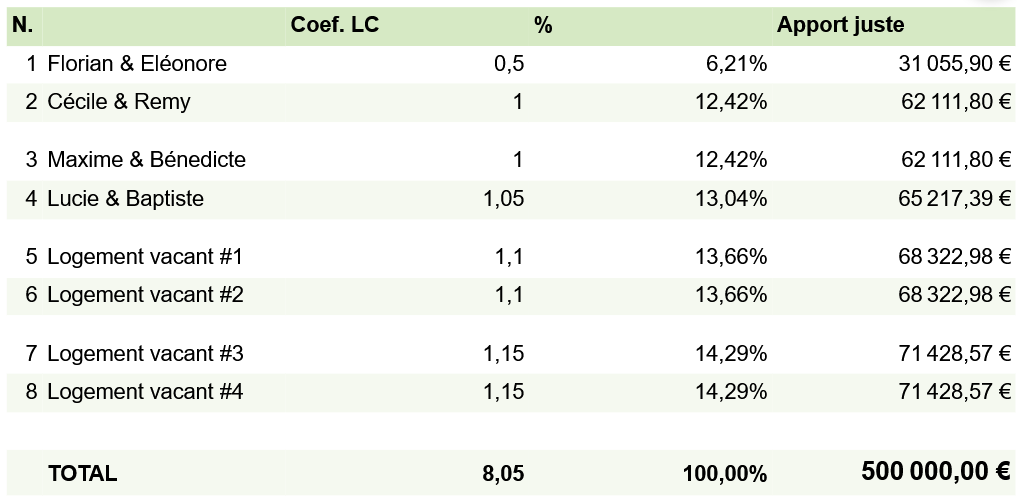
Le logement 1 est associé à un coefficient de 0,5 en reconnaissance d'un investissement temporel correspondant à celui d'un mi-temps depuis le début du projet (~1 an et demi).
Cet investissement, a notamment permis au projet d'avancer en se passant d'un accompagnement professionnel externe, dont le coût est estimé à environ 100 000€ pour les structures spécialisées comme Hab-Fab, ou à 25% de la valeur du projet (soit environ 275 000€) pour les portages via promoteurs immobiliers, comme Terra Dora ou ClémentCité.
Additionnellement, ce choix a permis au projet de bénéficier d'une présence réactive et efficace sur l'ensemble de la durée du projet sans engager de frais en amont de la levée de fond. Formulé différemment, lorsqu'il fallait que quelqu'un se rende disponible pour un temps fort (signature, visite, rencontre avec une personne importante, etc.) ou que quelqu'un monte en compétence sur un sujet (juridique, gestion de projet, etc.) il y avait quelqu'un.
Nous avons bon espoir que ce choix, qui ne coûte rien si le projet n'aboutit pas, permette au projet d'aboutir dans des délais raisonnable (3-4 ans) afin d'éviter de se retrouver immobilisé dans des temporalités très difficiles. À Montpellier, on peut par exemple penser à deux projets qui ont duré plus de 10 ans entre le lancement et l’emménagement.
Les foyers fondateurs sont associés à un coefficient de 1. À chaque fois qu'une étape majeure du projet est réalisé, le coefficient augmente de 0,05, c'est-à-dire que la contribution juste attendue augmente de 5%.
Le foyer 4 nous a rejoint un peu moins d'un an environ après le lancement du projet et n'a pas contribué aux éléments fondateur de notre vision collective.
Les foyers 5 et 6 nous rejoindrons après la sélection du terrain et la négociation de son prix (qui ont eu lieu pendant l'été 2026), mais ils participeront vraisemblablement aux premières levées de fonds.
Dans cette modélisation, les foyers 7 et 8 nous rejoignent avant la grosse levée de fond, mais ne participent pas aux premières dépensent à risque (~100K€ pour payer les bureaux d'études, etc.)
Prêts entre les membres
Tous les membres ne peuvent pas investir les mêmes quantités d'argent. Nous souhaitons encourager les membres qui ont de l'argent à le mobiliser lorsque LapiCop en a besoin.
Lors des levées de fonds, LapiCop formule le besoin juste de participation à chacun de ses membres d'après le coefficient LapiCop, puis chaque membre contribue à hauteur de ses capacités.
L'argent restant peut être pris en charge par les habitant·e·s qui le souhaitent et qui en ont les moyens. En revanche, il s'agit d'une contribution qui va au-delà de la contribution juste, qui doit être considéré comme un placement financier et donc être rémunéré.
Le taux de rémunération juste, doit se situer entre le taux d'intérêt du prêt (sinon il est plus avantageux pour tout le monde d'emprunter d'avantage d'argent) et le taux du livret A (sinon il est plus avantageux pour la personne qui immobilise son argent de le laisser sur le livret A).
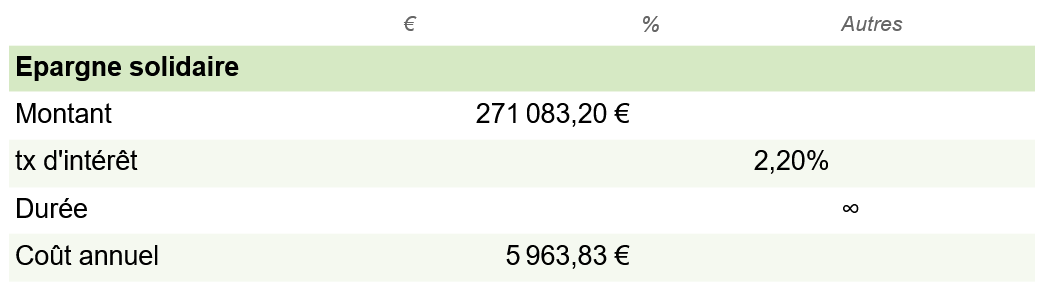
D'après les pré-accords conclus avec la banque, le prêt bancaire bénéficiera d'un taux variable basé sur le livret A d'une valeur de livret A + 1,1%, soit 2,8% à la rentrée 2027. Sur la base de cette réflexion, nous proposons de rémunérer les épargnants LapiCop à hauteur de : livret A + 0,5%, soit 2,2%.
À l'inverse, les membres qui n'ont pas pu contribuer à la hauteur des attentes, s'endettent auprès de LapiCop. Ils doivent payer annuellement un taux d'intérêt de livret A + 0,5% jusqu'à ce qu'ils remboursent leur dette.
Épargne solidaire
Sur la base du prêt entre les membres, LapiCop propose d’héberger un dispositif d'épargne solidaire qui permette aux personnes qui souhaitent soutenir le projet d'y immobiliser une part de leur épargne contre une rémunération fixée à taux du livret A + 0,5%, soit 2,2% en 2027.
Une rémunération en nature est aussi proposé. Le projet est avant tout humain et sera amené à entretenir des espaces communs, dont des studios d'ami. Nous serons heureux·se·s d'offrir un café, un repas ou un toit à nos soutiens !
Levée de fond
La levée de fond est une projection chiffrée de la stratégie financière LapiCop qui permet d'identifier en conclusion les valeurs clés de la suite du projet : les frais mensuels de la coopératives, et donc, les loyers attendus des habitant·e·s.
Informations pratiques
Le projet consiste en l'acquisition d'un terrain de 4 399 m², puis en la construction de 742 m², dont 603 m² de logements privés et 139 m² d'espaces communs pour un total de 8 logements.
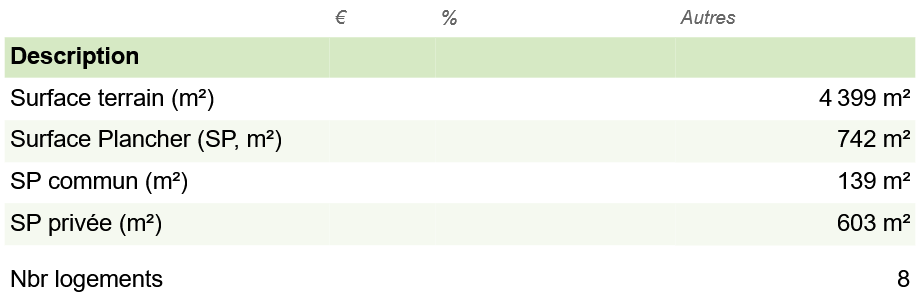
Ces valeurs sont susceptibles d'évoluer en fonction de la composition finale du collectif, mais les ordres de grandeurs devraient être stabilisés.
Coûts
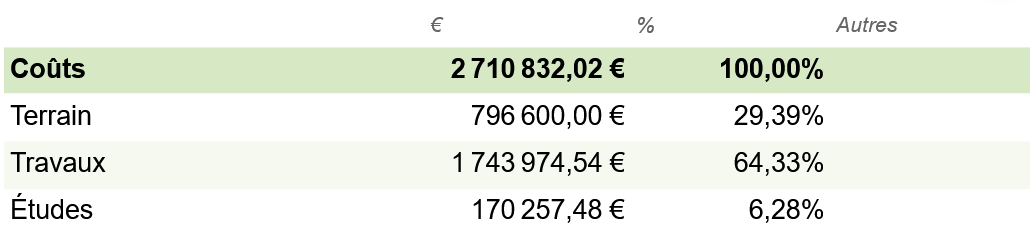
La levée de fond principale doit permettre de financer trois pôles de dépense : l'acquisition du terrain (795K€), la construction/rénovation (1,7M€) et les bureaux d'études et expertises (170K€)
Répartition logements libres / social
La coopérative s'engage auprès de la commune au moment du dépôt de permis sur un volume de création de logements sociaux.
L'engagement actuel de LapiCop est de produire 8 logements, dont 2 logements libres et 6 logements sociaux PLS.
Cet engagement permet de qualifier le projet comme un projet "logement social" à hauteur de 75%.
Financement
La principale source de financement est l'emprunt bancaire. C'est aussi ce qui coûte le plus cher.
LapiCop a négocié avec le Crédit Coopératif un emprunt qui ne peut couvrir que la part "logement social" du projet, soit 75% du budget total.
Par ailleurs, les membres du projet doivent apporter au moins 20% de la valeur du projet pour justifier la levée de l'emprunt bancaire.
En l'état, LapiCop propose de structurer le financement à hauteur de 70% d'emprunt bancaire (1,9M€), 20% d'apport des futurs habitant·e·s (540K€) et 10% d'épargne solidaire (270K€).
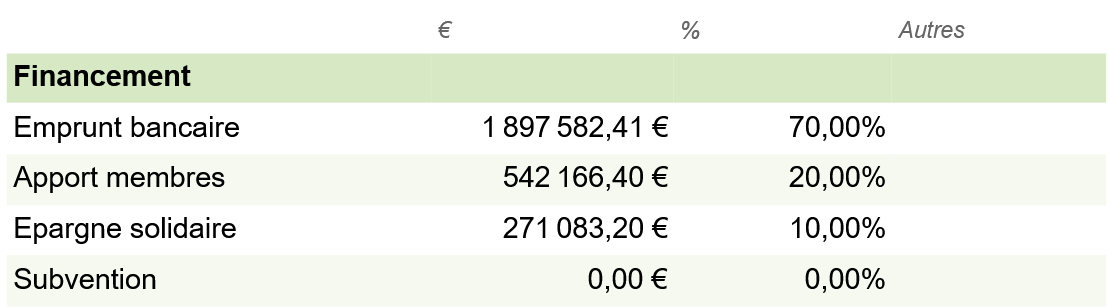
Nous sommes aussi en recherche de subvention, mais pour l'instant nous n'avons aucune certitude. L'objectif premier de la réflexion économique est d'assurer la viabilité du projet, avec une posture plutôt pessimiste : si ça se passe mal, est-ce que ça passe ? Cette modélisation postule que nous n'aurons pas de subvention pour garantir la viabilité du projet. Si nous arrivons à bénéficier d'aides, cela permettra généralement de diminuer les coûts.
Coût de l'emprunt bancaire
Il faut maintenant estimer les coûts récurrents futurs des différentes sources de financements.
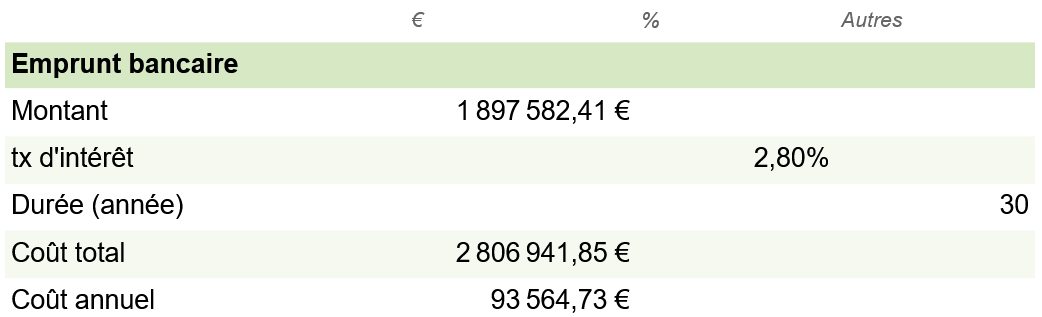
Les caractéristiques de l'emprunt sont les suivantes :
- Durée : 30 ans
- Taux variable : taux du livret A + 1,1%, soit un taux à 2,8% à compter de 2027
- Sous réserve de financer la part "sociale" du projet, soit 75% maximum
- Soit un coût annuel de 93K€
Coût de l’épargne solidaire
L'épargne solidaire est de l'argent immobilisé pour une durée indéterminée par des personnes souhaitant soutenir le projet. Ces personnes peuvent être des habitant·e·s.
L'argent immobilisée est associé à un délai de retrait, dépendant de la somme (ex. "si vous souhaitez retirer 5000€, la coopérative s'engage à vous les rendre sous 6 mois").
Au 16/09/2026, nous n'avons pas encore fixé le détail des conditions de l'épargne solidaire. N'hésitez pas à nous contacter pour nous faire part de vos réflexion si vous êtes intéressé pour participer et avez une idée de ce qui semble juste.
En terme de coût, l'épargne solidaire est rémunérée inférieurement au coût de l'emprunt bancaire, et supérieurement à la rémunération du livret A, pour éviter que les épargnants immobilisent leur épargne à perte. En l'état, LapiCop propose de rémunéré l'épargne solidaire sur une base : taux du livret A + 0,5%, soit 2,2% pour 2027. Par ailleurs, c'est le système de rémunération de l'épargne solidaire de Casalez, la coopérative d'habitant·e·s voisine.
L'épargne est immobilisée, seule le paiement de l'intérêt est une charge pour LapiCop. Si un·e épargnant·e souhaite récupérer son argent, l'enjeu est de le·a remplacer par un·e autre épargnant·e.
Répartition de l'apport des membres
L'apport juste attendu des membres est défini par les coefficients LapiCop (cf. voir plus haut).
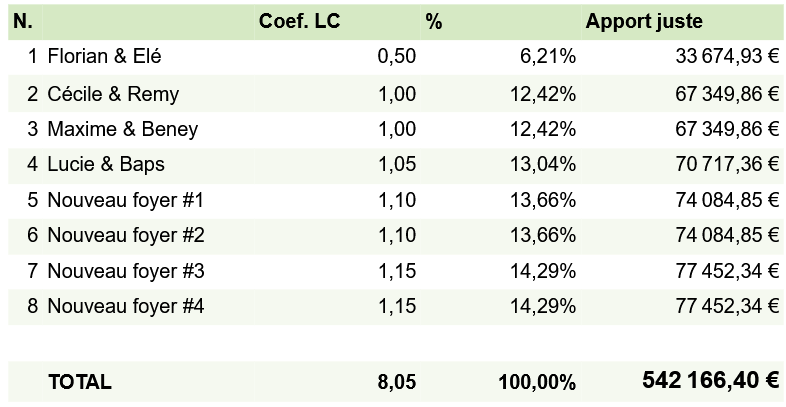
Le total s'élève à 20% du budget du projet. Ici, il est postulé que la première levée de fond est portée par les 4 premiers foyers, puis que deux nouveaux foyers participent à la levée de fond #2, puis, enfin que nous sommes au complet pour la dernière levée de fond.
Nous prévoyons d'étaler les apports en 3 appels à fonds sur 6 mois.
Levée de fond #1
- Objectif : financer la première tranche de bureaux d’études et expertises avant la levée du prêt pour la période octobre - décembre.
- Montant : 50 000€
- Date : 1er octobre 2026
Le besoin identifié est d'environ 45 000 €, nous commençons à provisionner une réserve pour imprévu.
Seuls 4 foyers participent à la levée de fond, ils représentent les adhérent·e·s au 1er octobre.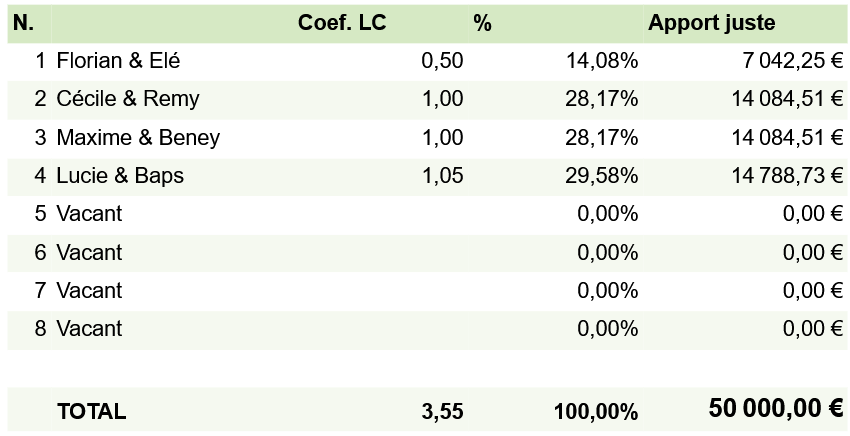
Levée de fond #2
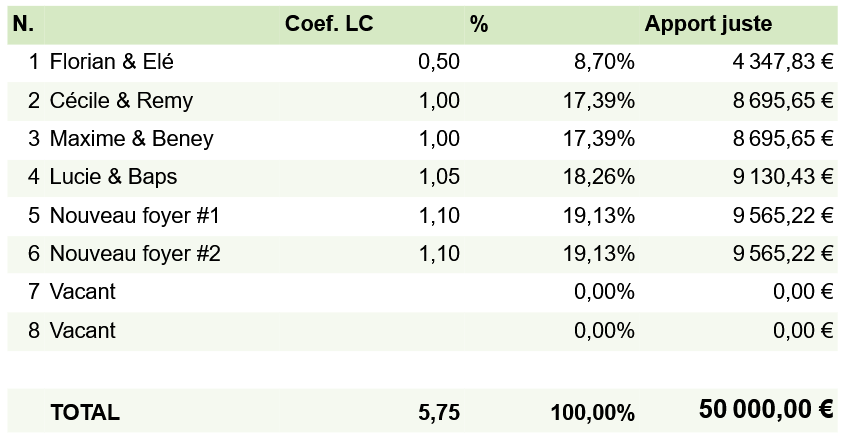
- Objectif : financer la deuxième tranche de bureaux d’études et expertises avant l'obtention du prêt pour la période janvier - mars.
- Montant : 50 000€
- Date : 1er janvier 2027
Le besoin identifié est d'environ 35 000 €, nous renforçons la réserve pour imprévu.
Depuis la dernière levée de fonds, nous estimons que 2 foyers nous ont rejoint et participent.
Levée de fond #3
- Objectif : Doter le compte de LapiCop des 20% d'apport des associés nécessaires à l'obtention du prêt.
- Montant : 442 166,40€
- Date : 1er avril 2027
Les contributions déjà réalisées lors des levées de fonds #1 et #2 sont soustraites de l’apport juste attendu.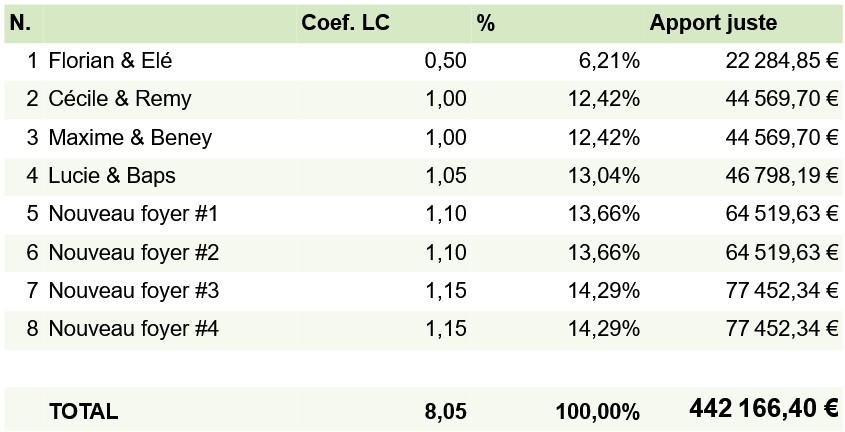
Par exemple, Cécile et Remy ont déjà contribué·e·s à hauteur de 14 084,51€ lors de la première levée de fond et 8 695,65€ lors de la deuxième. L’apport juste total attendu est de 67 349,86€. La contribution attendue pour la dernière levée de fond est donc de 67 349, 86 - 14 084,51 - 8695,65 = 44 569,70.
Au final, celleux qui participent depuis le début ont moins payé, conformément à la vision de justice sociale du projet. L'apport total de chaque foyer est égal à la somme des apports des levées de fond 1, 2 et 3, qui correspond à l'apport juste attendu d'après les coefficients LapiCop.
Levée d'épargne solidaire
Le 1er avril 2027 est la date où tout l'argent doit être présent sur le compte LapiCop pour lancer le prêt bancaire et le projet. C'est le moment où les épargnants LapiCop doivent effectuer leurs versement.
Jusqu'à présent, les épargnants solidaires LapiCop avaient remplis des promesses de dépôt, au feu vert de la banque, ils doivent effectuer le dépôt et nous devons vérifier au 1er avril que les fonds sont disponibles pour lancer le projet.
Pour rappel, le volume d'épargne solidaire visée est de 271 083,20€, soit 10% de l'enveloppe du projet, rémunéré à taux variable sur la base du livret A + 0,5%, soit 2,2% pour le début de l'année 2027.
Les épargnants solidaires peuvent être des habitant·e·s qui ont plus d'argent à disposition que leur apport juste, ou des personnes externes désireuses de soutenir le projet.
Si l'épargne solidaire dépasse l'objectif de 271 083,20€, cela permettra de solidifier le projet, notamment en améliorant encore la qualité et la traçabilité des matériaux.
Frais annuels LapiCop
Des informations précédentes, nous pouvons déduire les frais annuels de la société coopérative LapiCop.
Les charges sont estimés au doigt mouillé.
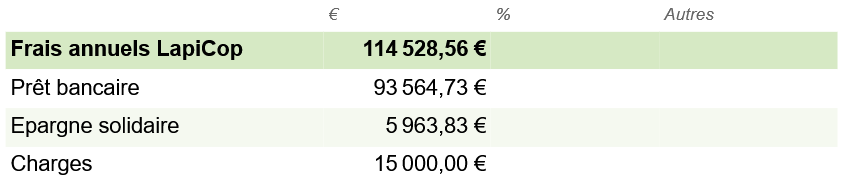
Nous en arrivons à la conclusion que la coopérative LapiCop devra être en capacité de payer 114K€ par an, principalement pour rembourser le prêt bancaire.
La principale source de revenu de LapiCop est le loyer qu'elle prélève auprès des habitant·e·s (qui sont aussi ses associé·e·s), ce qui nous permet d'estimer le prix du loyer.
Loyers et frais mensuels
La conclusion de toute cette procédure est d'estimer les coûts mensuels du projet.
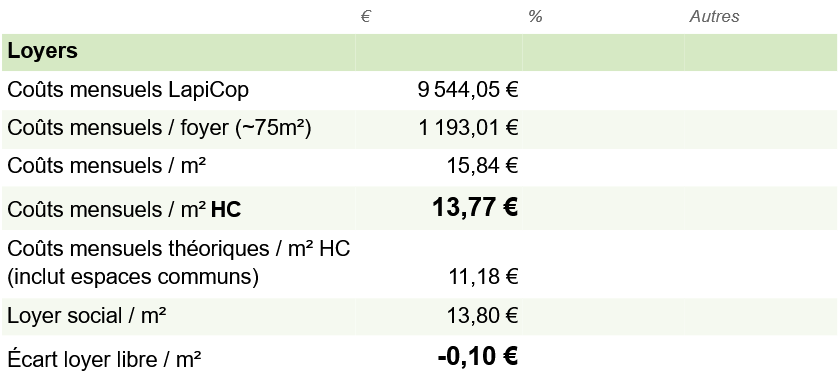
Les coûts mensuels par foyer ou m² donnent une idée de ce que coûterait réellement le projet.
Le coût HC permet de poser une base de réflexion sur la construction d’un loyer qui satisfasse le cadre légal. On note ici la valeur de référence du 13,80€/m² qui se trouve être le loyer médian à Prades le Lez et le seuil légal de loyer pour les logements sociaux. L'objectif de faisabilité est de se positionner à proximité de cette valeur (ou en dessous).
Les coûts mensuels théoriques incluent les espaces communs et servent à comparer notre projet à de l’immobilier traditionnel. Formulé différemment, dans un projet immobilier classique, le prix des espaces communs est assumé par le promoteur et invisibilisé dans les calculs : Si j'achète un appartement neuf, je ne vais regarder que le prix des espaces privatif pour calculer la valeur de mon bien, mais les espaces communs existent et ont un coût. Le coût mensuel théorique permet d'estimer ce que serait le loyer dans ce contexte. Le seul intérêt de cette valeur est de pouvoir la comparer à des projets immobiliers classiques où les coûts des espaces communs sont invisibilisés.
L'écart entre loyer libre et le plafond de loyer social permet de positionner la pertinence du modèle économique. Dans cette projection nous sommes 0,10€/m² inférieur à la valeur de référence, ce qui nous mène à la conclusion que ce modèle est viable.
Merci
Merci d'avoir pris le temps de lire jusqu'ici !
N'hésitez pas à nous dire ce qui vous semble clair ou moins pour que nous puissions améliorer la page.